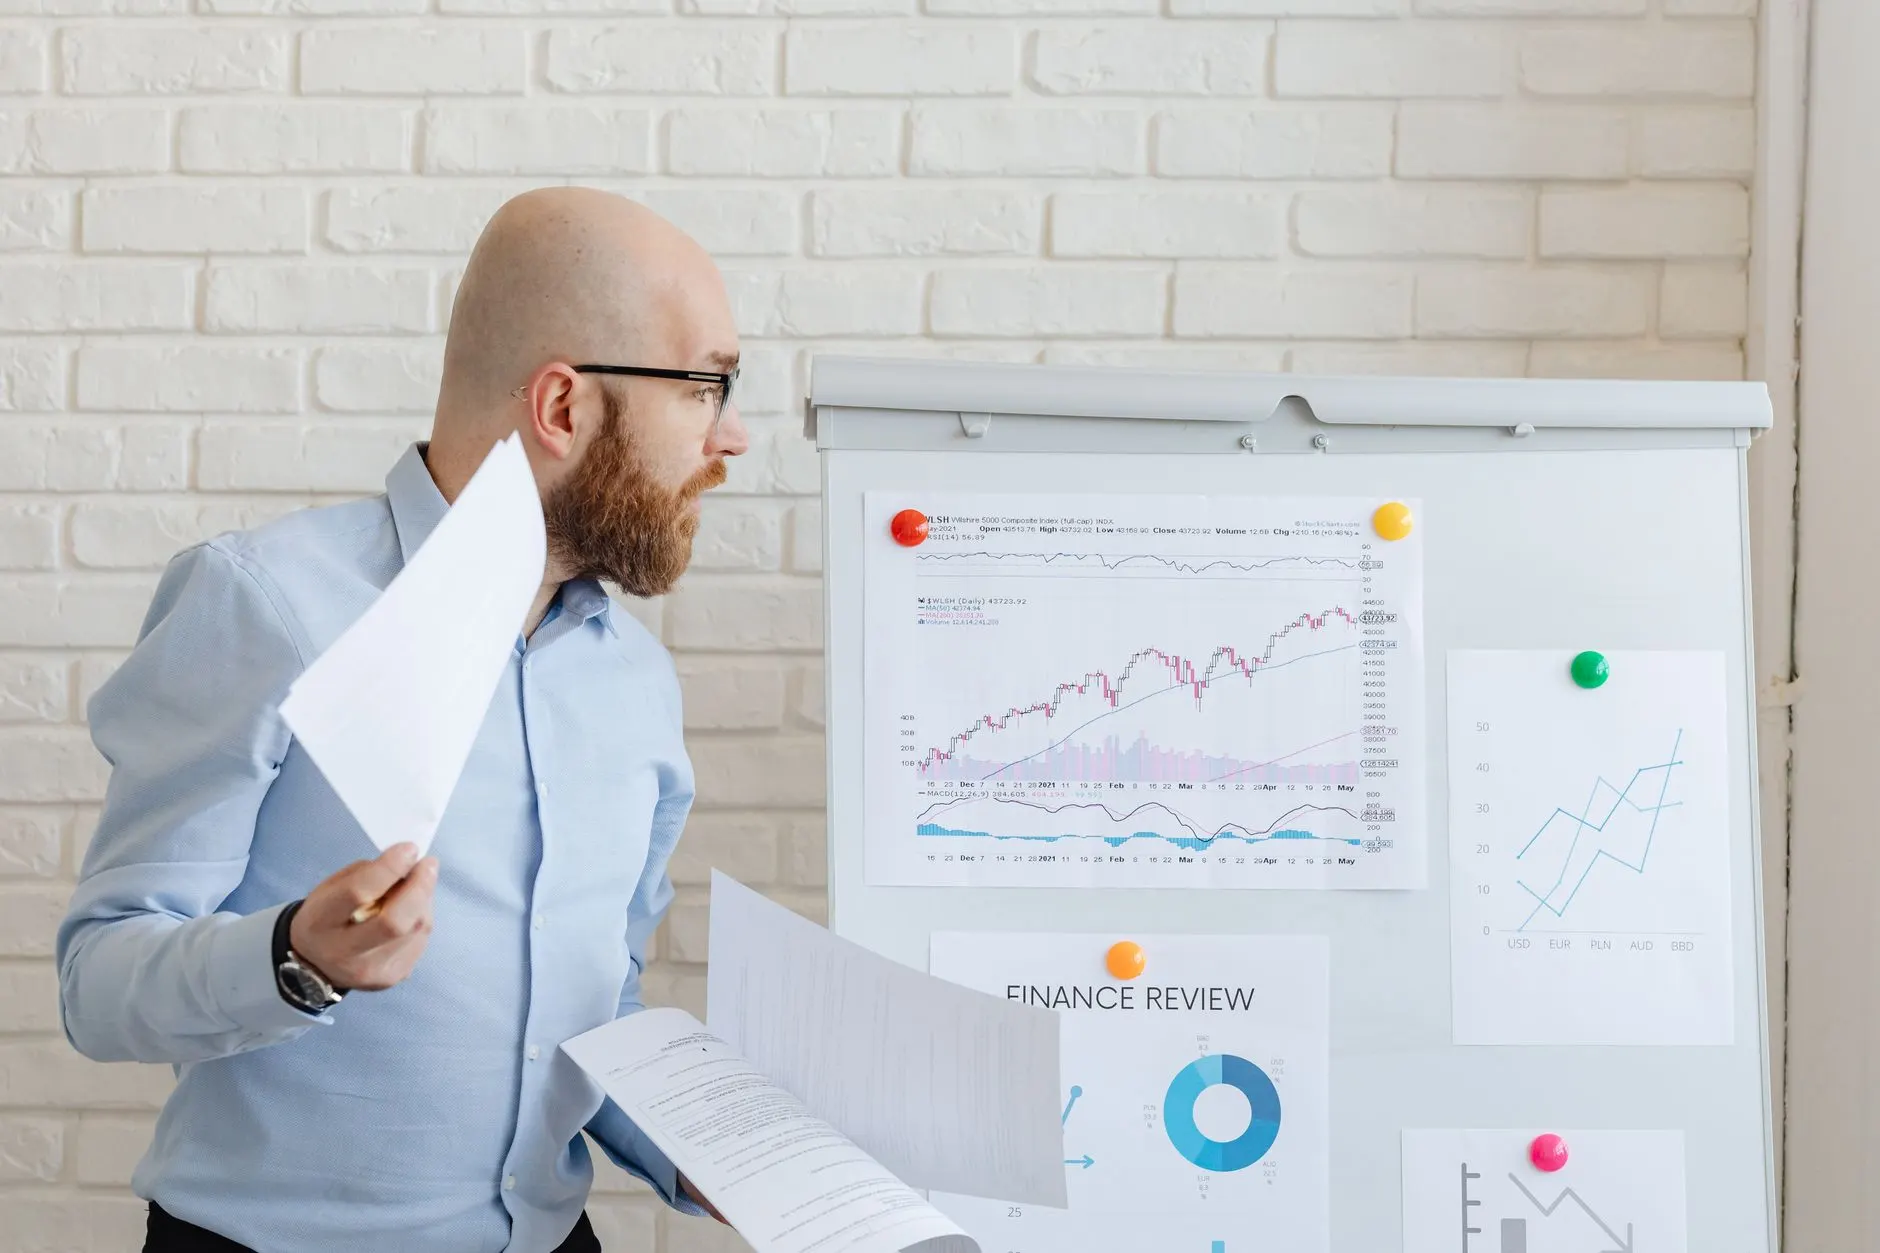
2025年资产配置报告核心指标变化与投资者应对策略
2025年资产配置报告:核心指标正在发生哪些变化?
翻开2025年开年的几份头部机构资产配置报告,一个鲜明的信号是——传统的“60/40”股债组合模型正在被系统性修正。我们跟踪了国内12家主流券商及独立研究机构的年度报告,发现多数机构已将权益类资产的建议中枢从55%下调至48%-52%区间,而另类资产(如REITs、量化中性策略)的配置比例首次突破10%的普遍阈值。这背后不只是市场情绪的波动,更折射出宏观利率中枢上移与盈利增速分化带来的结构性转变。
一、三大报告的关键参数变化
具体拆解来看,股票投资分析报告的底层逻辑从“赛道成长性”转向“现金流确定性”。以我们近期处理的客户案例为例,大多数机构在筛选标时,将自由现金流收益率(FCF Yield)的权重从15%提升至25%,同时降低了PE、PB等传统估值因子的权重。而债券评级报告中,城投类资产的评级调整频率明显加快,2025年一季度已有7个省份的城投债被下调评级展望,这对信用利差的定价模型产生了直接冲击。
与此同时,基金评价报告的考核周期也在拉长。过去看三年业绩,现在主流评价体系开始采用“五年滚动夏普比率+最大回撤修复时间”的双维度框架。我们注意到,2024年表现优异的量化指增产品,在2025年一季度普遍出现了超额收益衰减,这迫使评价机构重新审视因子拥挤度的问题。
二、投资者应对的三个实操步骤
面对这些变化,普通投资者需要调整的不只是仓位,更是决策流程。第一步,建议将收益预测报告的参考周期从年度缩短至季度,并重点关注报告中的“情景压力测试”章节,而非只读基准情景下的预期收益率。第二步,在构建组合时,将资产配置报告中提及的“相关性矩阵”作为刚性筛选工具——当股债相关性由负转正时,应主动增配黄金或管理期货策略。
- 定期(每季度)复核自己持仓与最新基金评价报告中“风险调整后收益”的偏离度
- 对于债券部分,优先选择久期短于3年的产品,以规避评级报告中的尾部风险
- 将单一资产的配置上限从40%压缩至35%,为波动率预留缓冲空间
三、容易被忽视的注意事项
很多投资者在阅读这些报告时,容易陷入“数字陷阱”。比如股票投资分析报告中盈利预测的调整幅度,往往滞后于实际基本面变化。我们建议关注报告末尾“未覆盖风险”列表,那往往是分析师不敢写在正文里的内容。另外,债券评级报告中的“展望”部分比评级本身更重要——如果展望从“稳定”调整为“负面”,即使评级未变,也应当视为减仓信号。
还有一个实操细节:不同机构发布的收益预测报告口径差异极大。有的采用算术平均,有的采用几何平均,有的甚至剔除了尾部5%的极端值。在横向对比时,务必先统一计算口径,否则容易得出南辕北辙的结论。
常见问题:报告那么多,到底该信谁的?
这是客户咨询频率最高的问题。我们的经验是,不要只看单一结论,而是对比三到五份报告的核心假设变量(如GDP增速、无风险利率、汇率波动区间)。如果这些假设出现明显分歧,说明市场处于方向选择的临界点,此时应降低仓位而非加仓。反之,如果假设趋同而结论不同,则可能是模型参数设定差异,可以优先采信逻辑更严谨、回测区间更长的报告。
回到2025年的开局,资产配置的核心矛盾已经从“怎么赚钱”转向“怎么不亏钱”。无论是基金评价报告中强调的“防守性阿尔法”,还是债券评级报告中反复提及的“流动性分层”,本质上都在提示同一个方向——降低预期、提高纪律。对于深圳融亿和的客户,我们给出的建议始终是:让报告成为决策的参考系,而不是决策本身。结合自身的现金流需求和风险承受边界,动态调整,才是穿越周期的根本方法。